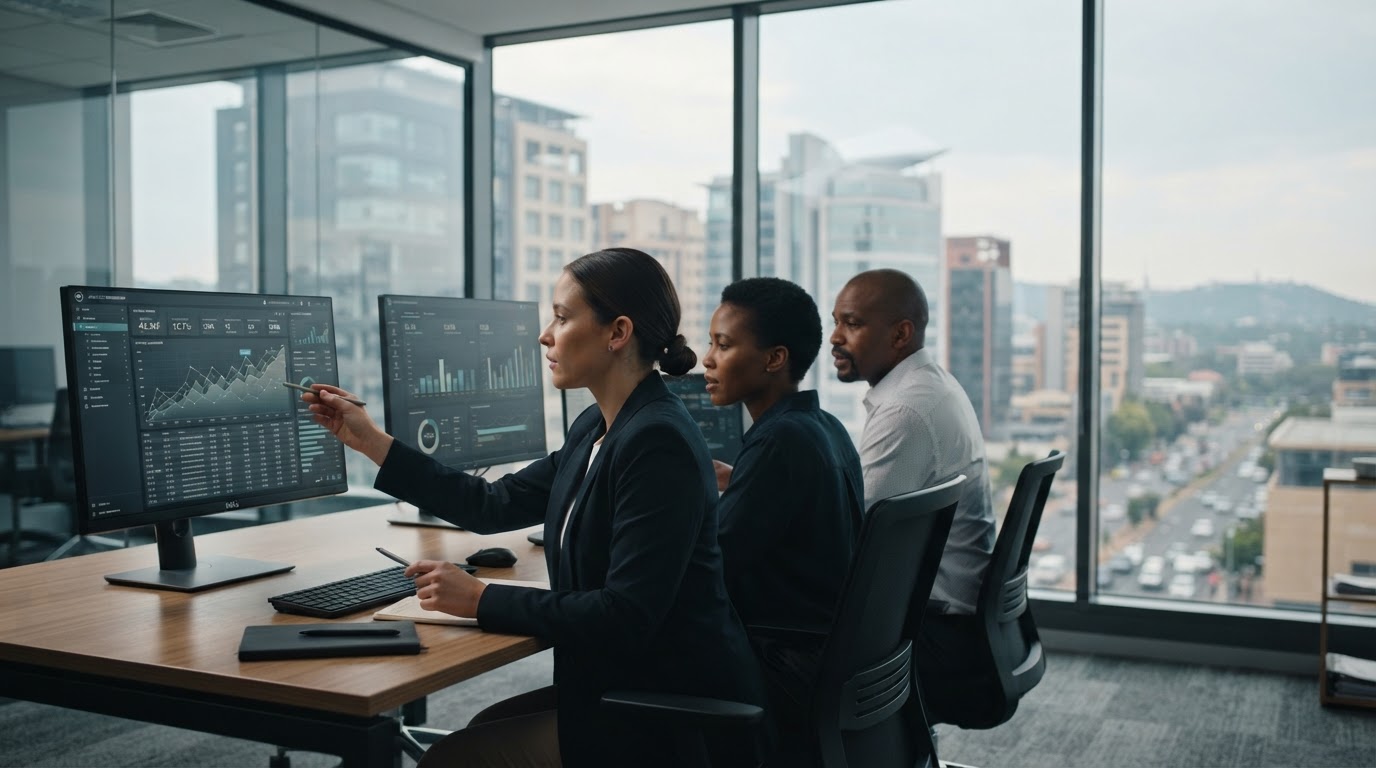
Afrisynaps adatelemző panel, amely megjeleníti a piaci kockázatot és a portfólió stabilitását

AI által vezérelt kockázatelemzés a hosszú távú pénzügyi stabilitás érdekében

Az Afrisynaps valós időben dolgozza fel a piaci és makrogazdasági adatokat, és automatikus veszteségleállítási mechanizmust alkalmaz a prediktív modellre, hogy korlátozza a tőkeveszteséget, mielőtt az lendületet kapna. Olyan családok számára készült, akik jobban szeretik a tervezést, mint a spekulációt.

Szemléltető mintapanel
Portfólió kitettsége 62%
Lehívási limit -8,0%
Kockázati pontszám 3,2/10

A fenti ábrák csak a panel elrendezését szemléltetik, nem jelentenek tényleges vásárlói adatokat vagy garanciát a jövőbeni eredményekre.

A hozamvadászattól a tőkevédelemig

A legtöbb befektetési modellt úgy tervezték, hogy maximalizálja a hozamot, még akkor is, ha ez azt jelenti, hogy a portfóliók továbbra is ki vannak téve az éles visszaeséseknek. A korlátozott számú jövedelemforrásra támaszkodó családok számára egyetlen nagy veszteség több éves megtakarítást jelenthet. Az Afrisynaps veszteségleállító mechanizmusa egy automatikus biztonsági réteg, amely magán a prediktív modellen dolgozik: amikor az adatminták fokozott kockázatot jeleznek, a rendszer módosítja az expozíciót, mielőtt a veszteség lendületet vesz. Nem az a cél, hogy minden felfutást elkapjunk, hanem a visszaesések hatását csökkentsük.

Tényező Hagyományos hozamfókusz Afrisynaps stop-loss megközelítés
Elsődleges cél Maximális hozam, a volatilitástól függetlenül Tőkevédelem ellenőrzött, hosszú távú hozamokkal
Reakció a volatilitásra Gyakran változatlan, amíg a veszteség már meg nem történt A kitettség korrekciója a kockázati mutatók növekedése után
Időkeret fókusz Rövid távú lehetőségek Stabilitás több piaci cikluson keresztül
A döntések átláthatósága Gyakran fekete doboz Minden beállítás egy megfigyelhető adatjelzőhöz kapcsolódik

Az egyes ajánlások mögött meghúzódó AI-összetevők

Mindegyik komponens egy meghatározott funkciót lát el a nagyobb kockázati folyamaton belül, az adatrögzítéstől az automatikus küszöbbeállításig.

01

Valós idejű adatrögzítés

A rendszer a több forrásból származó piaci és makrogazdasági adatokat konszolidálja, így a kockázati modell az aktuális információkon dolgozik, nem pedig az elavult negyedéves jelentéseken.

JSE indexek, kamatbejelentések és devizamozgások rögzítése minden kereskedési napon.

02

Prediktív kockázati modellezés

Egy statisztikai modell folyamatosan becsüli a jelentős visszaesés valószínűségét a jelenlegi piaci feltételek mellett.

A kimenetek kockázati pontszámként jelennek meg, nem pedig egyetlen végső előrejelzésként.

03

Automatikus stop-loss küszöbértékek

A küszöbértékek a felhasználó kockázati profiljának megfelelően kerülnek beállításra, és dinamikusan igazodnak a volatilitás változásaihoz, folyamatos kézi beavatkozás nélkül.

Minden küszöbkorrekció naplózásra kerül auditálás céljából.

04

Forgatókönyv és stresszelemzés

A portfóliókat tesztelik a korábbi stresszes esetekkel szemben, hogy azonosítsák a sebezhetőségeket, mielőtt azok ténylegesen előfordulnának.

A stresszt okozó tényezők közé tartozik a kamatláb ingadozása, az árfolyammozgások és a likviditás csökkenése.

Hogyan alakítja az Afrisynaps az adatokat döntésekké

Az Afrisynaps azért készült, hogy a dél-afrikai családok hozzáférést biztosítsanak ahhoz a típusú kockázatelemzéshez, amely általában csak intézményi befektetők számára elérhető. A platform egyesíti a piaci adatokat, a makrogazdasági mutatókat és az automatizált stop-loss réteget a döntéshozatal támogatására, nem pedig helyettesítésére. Minden ajánláshoz tartozik az alapjául szolgáló adatmutató.

  • Nincs garancia a visszaküldésre
  • Fókuszáljon az ellenőrizhető, mérhető kockázatra
  • Átlátható érvelés az egyes ajánlások mögött
Az Afrisynaps csapata a kockázatkezelés adatmodelljeit elemzi

A nyers adatoktól az ellenőrzött ajánlásokig

Az alábbi folyamat leírja, hogyan mozognak az adatok a rendszerben, koholt esettanulmányok vagy előre meghatározott eredmények nélkül.

Adatgyűjtés

A piaci, makrogazdasági és volatilitási adatokat minden kereskedési napon gyűjtik nyilvános és engedélyezett forrásokból.

Előfeldolgozás és normalizálás

Az adatokat megtisztítják, ellenőrzik a kiugró értékeket, és egy összehasonlítható skálára helyezik, mielőtt elérnék a modellt.

Kockázatmodellezés

A prediktív modell kiszámítja a kockázati pontszámot, és meghatározza, hogy hol kell a veszteségmegállítási küszöböt alkalmazni.

Ajánlás és ellenőrzés

Strukturált ajánlás készül, és a pozíciót folyamatosan nyomon követik a kockázat változásai tekintetében.

Nyílt módszertan – minden ajánlás egy adott adatmutatóhoz kapcsolható, nincs fekete doboz döntés.

Ahol a kockázatcsökkentés a leginkább számít a családok számára

Ez a három forgatókönyv olyan tipikus helyzeteket mutat be, amikor a tőkevédelem meghaladja a maximális növekedést.

Nyugdíjbiztosítás

Az egy évtizeden belül nyugdíjba vonuló családok komoly piaci visszaesést érezhetnek közvetlenül a nyugdíjba vonulás előtt. A veszteségmegállítási réteg csökkenti a kitettséget, mivel a kockázati pontszám a tervezett nyugdíjazási dátum közelében emelkedik.

Célzott eredmény: alacsonyabb kitettség az éles visszaeséseknek a nyugdíjba vonulás előtti utolsó befektetési években.

Oktatási takarékpénztár

Az iskolai vagy egyetemi költségekre szánt tőkének kevés ideje van kiheverni egy nagy veszteséget. A céldátum közeledtével a modell a tőkevédelmet helyezi előtérbe a növekedéssel szemben.

Célzott eredmény: védett tőkealap, mire valóban szükség lesz pénzeszközökre.

Sürgősségi alapok diverzifikálása

A meglévő készpénz-sürgősségi alappal rendelkező családok annak egy részét kockázatkontrollált eszközbe helyezhetik az inflációs erózió csökkentése érdekében, anélkül, hogy indokolatlan volatilitásnak lenne kitéve.

Célzott eredmény: a tisztán részvénykitettséghez képest korlátozott lefelé mutató kockázat.

Ezek a forgatókönyvek szemléltetik a rendszer alkalmazásának módját, és nem jelentenek garanciát konkrét pénzügyi eredményekre.

Analitikus kérdések a pontosságról és a kockázatról

Az alábbi válaszokat szándékosan óvatosan fogalmaztuk meg – egyetlen modell sem tudja biztosan megjósolni a jövőbeli piaci viselkedést.

Van még kérdésed? Forduljon hozzánk közvetlenül.

Mennyire pontos a prediktív kockázati modell?

Egyetlen modell sem tudja teljes bizonyossággal megjósolni a jövőbeli piaci mozgásokat. Az Afrisynaps modellje valószínűség alapú kockázati pontszámot biztosít, amelyet folyamatosan tesztelnek és újrakalibrálnak a tényleges piaci mozgásokhoz képest. A hangsúly a kockázat csökkentésén van, nem a pontos előrejelzésen.

Mi történik, ha elérjük a stop-loss küszöböt?

A rendszer automatikusan beállítja a kitettséget vagy a pozíció méretét az előre meghatározott szabályok szerint a felhasználó kockázati profilja alapján. Ez a beállítás naplózásra kerül, és látható marad az azt okozó adatjelzővel együtt.

Biztonságban vannak a pénzügyi adataim?

Az adatok továbbítása titkosított csatornákon keresztül történik, és csak a profil kockázati modelljének kalibrálására használják. Az Afrisynaps nem oszt meg egyéni ügyféladatokat harmadik felekkel marketing célból.

Az Afrisynaps helyettesíti a pénzügyi tanácsadót?

Nem. A platform adatvezérelt betekintést nyújt a döntéshozatal támogatására. Ez nem helyettesíti az engedélyezett pénzügyi tanácsadást, amely figyelembe veszi az Ön sajátos személyes körülményeit.

Kezdje a portfólió kockázatának adatközpontú elemzésével

Adja meg e-mail címét, hogy hozzáférjen a modellelemzéshez és a vonatkozó kockázati betekintésekhez. Nincs kötelezettség és nincs nyomás az azonnali befektetésre.

Adatait nem osztjuk meg harmadik felekkel, és Ön bármikor leiratkozhat.